Działka rekreacyjna czy budowlana – co bank sfinansuje, a czego nie?
Marzenie o własnym domu często zaczyna się od zakupu ziemi. Nie każda działka nadaje się jednak pod kredyt na zakup działki, a bank patrzy na ten temat zupełnie inaczej niż my, oglądając ładny kawałek gruntu w otoczeniu lasu. W tym artykule tłumaczę, czym różni się działka budowlana od rekreacyjnej z perspektywy finansowania i dlaczego ta różnica ma ogromne znaczenie dla naszego portfela.
Czym różni się działka budowlana od rekreacyjnej w oczach banku
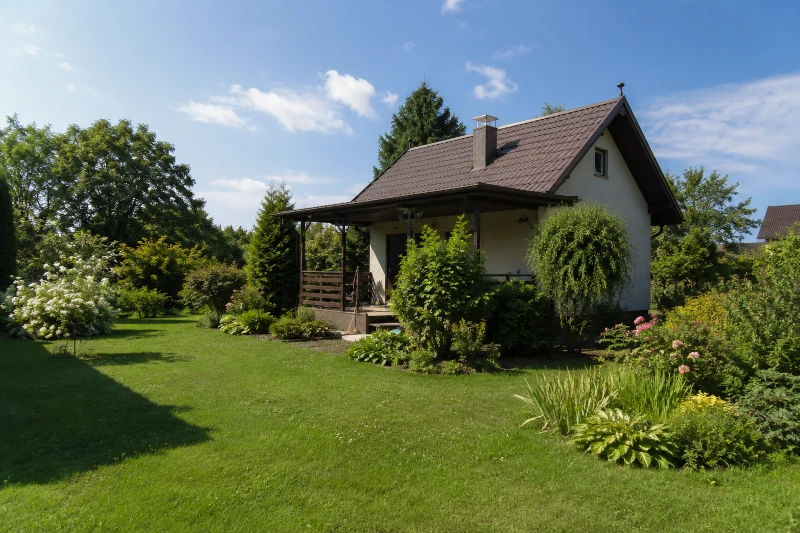
Dla nas, jako kupujących, różnica między działką budowlaną a rekreacyjną może wydawać się kosmetyczna. Obie bywają ładnie położone, obie mają dostęp do drogi, czasem nawet do mediów. Bank patrzy jednak na jeden kluczowy parametr. Chodzi o to, czy na danej działce w ogóle można legalnie wybudować dom mieszkalny na stały pobyt. Działka budowlana ma taki status potwierdzony w dokumentach planistycznych. Działka rekreacyjna zwykle go nie ma, nawet jeśli stoi na niej już jakiś domek letniskowy.
Ta różnica przekłada się bezpośrednio na wartość zabezpieczenia kredytu. Bank traktuje nieruchomość jako hipoteczne zabezpieczenie spłaty. Jeśli nie może na niej legalnie powstać dom mieszkalny, wartość takiego zabezpieczenia w oczach banku jest znacznie niższa. Dlatego kredyt hipoteczny na zakup działki rekreacyjnej bywa bardzo trudny do uzyskania, a jeśli już się uda, warunki są zwykle gorsze niż przy działce budowlanej.
Status prawny działki – plan zagospodarowania i warunki zabudowy
Podstawowym dokumentem, który określa przeznaczenie gruntu, jest miejscowy plan zagospodarowania przestrzennego. Jeśli gmina uchwaliła taki plan dla danego terenu, dokładnie widać w nim, czy działka jest przeznaczona pod zabudowę mieszkaniową, pod rekreację indywidualną, czy może pod inne cele, na przykład rolne. Dokument ten jest jawny i można go sprawdzić w urzędzie gminy, a coraz częściej także online, na portalach planistycznych prowadzonych przez samorządy.
Jeśli gmina nie ma uchwalonego planu miejscowego dla danego terenu, sytuacja się komplikuje. W takim przypadku kluczowa staje się decyzja o warunkach zabudowy, wydawana indywidualnie dla konkretnej inwestycji. Bank, analizując wniosek o kredyt na zakup działki, będzie chciał zobaczyć albo zapisy planu miejscowego, albo prawomocną decyzję o warunkach zabudowy, potwierdzającą możliwość wzniesienia domu mieszkalnego. Bez takiego dokumentu większość banków odmówi finansowania, niezależnie od tego, jak atrakcyjnie wygląda sama działka.
Warto też sprawdzić klasyfikację gruntu w ewidencji gruntów i budynków. Działki oznaczone jako grunty rolne, zwłaszcza wyższych klas bonitacyjnych, mogą podlegać dodatkowym ograniczeniom w zakresie zmiany przeznaczenia na cele budowlane. Czasem konieczne jest wcześniejsze wyłączenie gruntu z produkcji rolnej, co wiąże się z osobną procedurą administracyjną i dodatkowym czasem oczekiwania.
Kredyt na zakup działki budowlanej – warunki finansowania
Jeśli działka ma potwierdzony status budowlany, kredyt na jej zakup jest możliwy, choć warunki bywają nieco surowsze niż przy standardowym kredycie mieszkaniowym na gotowe mieszkanie. Wynika to z faktu, że sama działka, bez wybudowanego na niej domu, stanowi dla banku mniej płynne zabezpieczenie. Trudniej ją szybko sprzedać w razie problemów ze spłatą, niż gotowe mieszkanie w atrakcyjnej lokalizacji.
LTV i wkład własny przy zakupie samej działki
Wskaźnik LTV, czyli relacja kwoty kredytu do wartości nieruchomości, jest przy zakupie samej działki zwykle niższy niż przy zakupie mieszkania. Podczas gdy przy mieszkaniu bank może sfinansować nawet 80-90% wartości, przy samej działce budowlanej ten poziom bywa ograniczony do 60-70%. Oznacza to, że musimy przygotować wyższy wkład własny niż w przypadku standardowego kredytu hipotecznego.
Posłużę się przykładem liczbowym. Zaznaczam, że są to dane orientacyjne, wymagające weryfikacji w aktualnym kalkulatorze hipotecznym konkretnego banku. Załóżmy działkę budowlaną wartą 300 000 złotych. Przy LTV na poziomie 70% bank sfinansuje maksymalnie 210 000 złotych, a resztę, czyli 90 000 złotych, musimy wnieść z własnych środków. Dla porównania, przy zakupie mieszkania o tej samej wartości i LTV na poziomie 80%, wkład własny wyniósłby tylko 60 000 złotych. Różnica w wymaganym wkładzie własnym, przy identycznej wartości nieruchomości, sięga więc 30 000 złotych na niekorzyść samej działki.
Dlaczego banki niechętnie finansują działki rekreacyjne
Działka rekreacyjna, często oznaczona w dokumentach jako teren przeznaczony pod zabudowę letniskową, nie daje możliwości wybudowania domu na stały pobyt zgodnie z przepisami budowlanymi. Można na niej postawić domek letniskowy, ale nie pełnoprawny dom mieszkalny z zameldowaniem na stałe. To fundamentalna różnica z perspektywy banku. Skoro nie można tam legalnie mieszkać na stałe, trudniej wycenić taką nieruchomość jako typowe zabezpieczenie kredytu hipotecznego przeznaczonego na cele mieszkaniowe.
Część banków w ogóle nie finansuje zakupu działek rekreacyjnych w ramach kredytu hipotecznego. Te, które to robią, traktują taką transakcję bardziej jak kredyt gotówkowy zabezpieczony hipoteką, niż klasyczny kredyt mieszkaniowy. Oznacza to zwykle wyższe oprocentowanie, krótszy maksymalny okres kredytowania i niższy dopuszczalny LTV, często nieprzekraczający 50%. Jeśli planujemy w przyszłości przekształcić taką działkę w budowlaną, warto to zweryfikować jeszcze przed zakupem, ponieważ sama procedura zmiany przeznaczenia gruntu bywa długotrwała i niepewna co do wyniku.
Kredyt budowlany – łączenie zakupu działki z budową domu
Wiele osób planuje jednocześnie zakup działki i budowę domu, traktując to jako jeden projekt finansowy. W takiej sytuacji można ubiegać się o kredyt budowlany, obejmujący zarówno zakup gruntu, jak i późniejsze koszty budowy, wypłacany w kilku transzach zgodnie z postępem prac. To rozwiązanie bywa wygodniejsze niż dwa osobne kredyty, ponieważ upraszcza formalności i pozwala rozłożyć całość na jeden harmonogram spłat.
Bank, analizując taki wniosek, patrzy łącznie na wartość działki po zakończeniu budowy, a nie tylko na samą działkę w stanie surowym. To zwykle korzystniej wpływa na wskaźnik LTV, ponieważ gotowy dom wraz z działką stanowi znacznie bardziej wartościowe zabezpieczenie niż sama niezabudowana ziemia. Warto jednak pamiętać, że pierwsza transza, przeznaczona na zakup działki, bywa oceniana surowiej niż kolejne transze na budowę, właśnie ze względu na niższą płynność samej ziemi jako zabezpieczenia na tym wczesnym etapie.
Case study – kredyt na samą działkę kontra kredyt budowlany
Żeby pokazać różnicę w praktyce, porównam dwa scenariusze. Pierwszy to zakup samej działki budowlanej za 300 000 złotych, finansowany kredytem na zakup działki, bez późniejszej budowy w ramach tej samej umowy. Drugi to zakup tej samej działki połączony z budową domu za 500 000 złotych, finansowany łącznie kredytem budowlanym na kwotę 800 000 złotych.
W pierwszym przypadku, przy LTV na poziomie 70%, kredyt wyniesie 210 000 złotych, a przy oprocentowaniu 7,3%, czyli nieco wyższym niż standardowe ze względu na charakter zabezpieczenia, i okresie 20 lat, rata wyniesie około 1 665 złotych miesięcznie. W drugim przypadku, przy LTV liczonym już od wartości całej inwestycji po zakończeniu budowy, bank może zaakceptować finansowanie na poziomie 80%, co przy kwocie 800 000 złotych i tym samym okresie, ale niższym, standardowym oprocentowaniu 7%, da ratę na poziomie około 6 202 złotych miesięcznie po zakończeniu budowy. Warto zaznaczyć, że w drugim scenariuszu przez czas budowy obowiązuje karencja, więc realna rata rośnie stopniowo, a nie od razu w pełnej wysokości. Ponownie podkreślam, że to liczby ilustracyjne, wymagające przeliczenia w konkretnym kalkulatorze hipotecznym, uwzględniającym aktualne parametry wybranej oferty.
Ten przykład pokazuje, że łączenie zakupu działki z budową domu w ramach jednego kredytu budowlanego bywa korzystniejsze finansowo niż osobne finansowanie samej ziemi, głównie dzięki wyższemu dopuszczalnemu LTV liczonemu od wartości całej, ukończonej inwestycji.
Jak sprawdzić działkę przed zakupem
Zanim zdecydujemy się na konkretną działkę, warto samodzielnie zweryfikować kilka rzeczy, zamiast polegać wyłącznie na zapewnieniach sprzedającego. Pierwszym krokiem jest sprawdzenie księgi wieczystej i porównanie jej z wypisem z ewidencji gruntów. Drugim jest zapoznanie się z miejscowym planem zagospodarowania przestrzennego lub, w razie jego braku, sprawdzenie możliwości uzyskania decyzji o warunkach zabudowy. Warto też odwiedzić urząd gminy osobiście, ponieważ nie wszystkie informacje są dostępne online, a urzędnik może wskazać dodatkowe ograniczenia, na przykład związane ze strefą ochrony konserwatorskiej czy bliskością linii wysokiego napięcia.
Dobrze jest również sprawdzić dostęp do mediów, czyli prądu, wody i kanalizacji, ponieważ ich brak może znacząco podnieść całkowity koszt inwestycji, a bank przy wycenie działki uwzględni to jako czynnik obniżający jej wartość. Takie przygotowanie, choć czasochłonne, pozwala uniknąć sytuacji, w której już po podpisaniu umowy przedwstępnej okazuje się, że bank odmawia finansowania z powodu statusu prawnego gruntu.
Rola doradcy kredytowego przy zakupie działki
Ocena, czy dana działka spełnia wymogi konkretnego banku, bywa skomplikowana nawet dla doświadczonych kupujących. Dlatego przy tego typu transakcjach szczególnie warto skorzystać ze wsparcia specjalisty znającego lokalny rynek. Doradca kredytowy Białystok czy doradca kredytowy Kielce będą wiedzieli, jak banki podchodzą do działek w danym regionie i jakie dokumenty najczęściej są wymagane przy lokalnych planach zagospodarowania. Podobnie doradca kredytowy Zielona Góra może wskazać, które banki aktywnie finansują zakup gruntów w danej okolicy, a które w praktyce niechętnie podejmują się takich transakcji.
Dobry doradca pomoże też z góry oszacować, czy warto ubiegać się o osobny kredyt na zakup działki, czy lepiej od razu wnioskować o kredyt budowlany, obejmujący zarówno zakup gruntu, jak i planowaną budowę domu. Taka decyzja, podjęta na wczesnym etapie, potrafi realnie obniżyć całkowity koszt finansowania i uprościć całą procedurę. Zakup działki to dopiero pierwszy krok w drodze do własnego domu, dlatego warto zadbać o to, żeby był to krok dobrze przemyślany od strony formalnej i finansowej.
